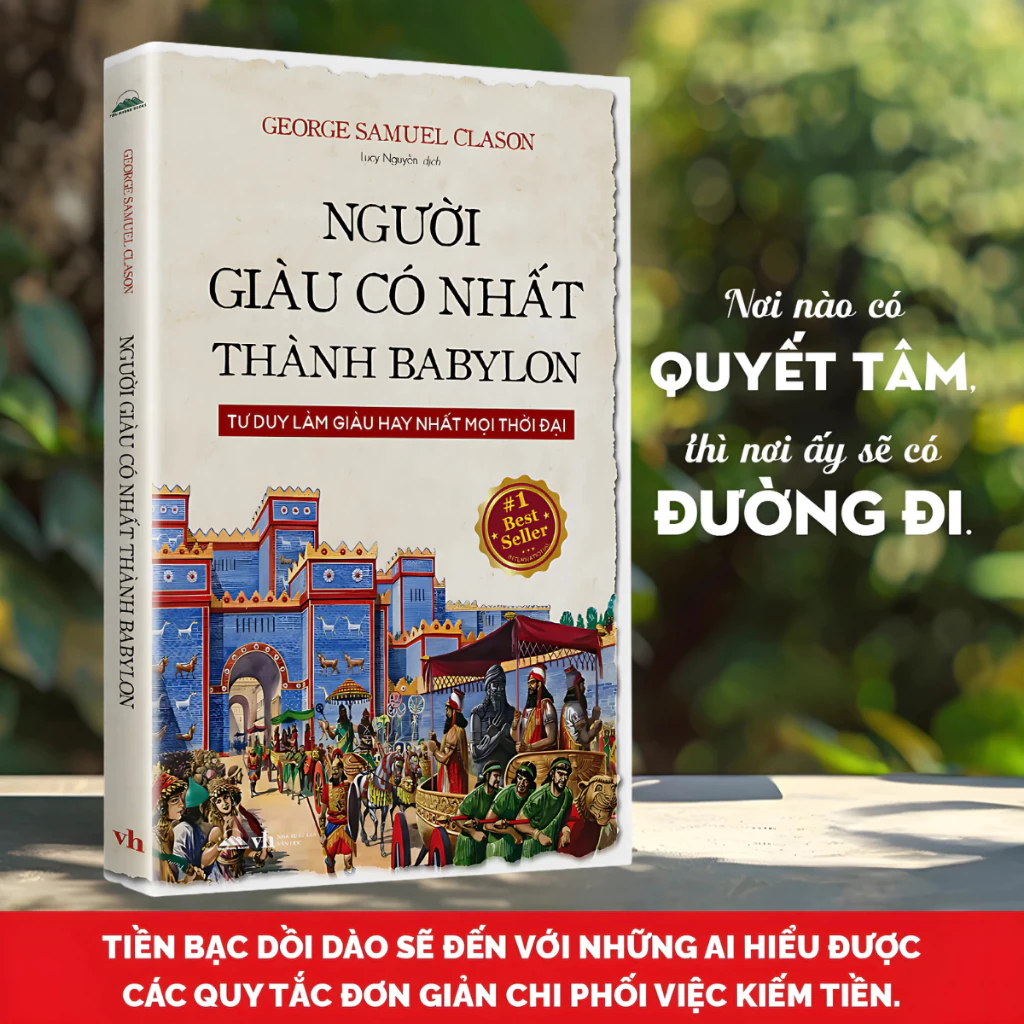
Sách nói về điều gì?
Cuối tháng, tài khoản còn vài trăm nghìn. Lương vừa về đã đi đâu mất. Bạn không tiêu hoang, chỉ là tiền cứ tự nhiên biến mất. Cảm giác tệ nhất không nằm ở chuyện hết tiền, mà ở chỗ không hiểu vì sao mình hết tiền. Đó là thiếu kỷ luật — thứ ăn mòn tài chính cá nhân âm thầm hơn mọi khoản nợ xấu. Và đó cũng là lý do một cuốn sách mỏng ra đời năm 1926 vẫn được nhắc lại gần một thế kỷ sau.
Người Giàu Có Nhất Thành Babylon (The Richest Man in Babylon) do George Samuel Clason viết, phát hành lần đầu năm 1926 tại Mỹ dưới dạng loạt tập sách nhỏ in ra để các ngân hàng và công ty bảo hiểm phát cho khách hàng. Phải đến năm 1955, các chương mới được gom thành một cuốn hoàn chỉnh. Bản tiếng Việt phổ biến hiện nay dày khoảng 150–200 trang tùy nhà xuất bản, chia thành 10–11 chương, mỗi chương là một câu chuyện độc lập lấy bối cảnh Babylon cổ đại.
Nhân vật trung tâm là Arkad — người giàu nhất thành Babylon. Ông từng nghèo, làm nghề khắc bảng đất sét, cho đến khi nhận ra mình kiếm được bao nhiêu thì tiêu hết bấy nhiêu. Người dạy ông bài học đầu tiên là Algamish, một người cho vay vàng. Câu thần chú đầu tiên rất đơn giản: "Ta tìm thấy con đường dẫn đến sự giàu có khi ta quyết định dành lại một phần mười những gì ta kiếm được."
Từ đó, cuốn sách triển khai bảy nguyên tắc trong chương nổi tiếng nhất — Bảy cách chữa trị chiếc ví rỗng:
- Bắt đầu làm đầy ví — trích 10% thu nhập trước khi tiêu bất cứ thứ gì.
- Kiểm soát chi tiêu — sống dưới mức thu nhập, giữ khoảng 70% cho nhu cầu sống.
- Làm cho vàng sinh lời — tiền phải đẻ ra tiền, không nằm im.
- Bảo vệ vàng khỏi thất thoát — chỉ đầu tư khi hiểu rõ, nghe lời người có chuyên môn.
- Đầu tư vào nơi mình sống — ngôi nhà là tài sản, không chỉ là khoản chi.
- Đảm bảo thu nhập tương lai — chuẩn bị cho lúc không còn sức kiếm tiền.
- Tăng khả năng kiếm tiền — học thêm nghề, trau dồi kỹ năng.
Song song là chương Năm quy luật của vàng, nơi Arkad giao cho con trai Nomasir một túi vàng và một tấm bảng đất sét khắc năm quy luật, rồi đẩy anh ra đời tự lập. Nomasir mất sạch tiền vì tin vào một thương vụ mình không hiểu, rồi tự làm lại từ đầu — chi tiết này khiến cảnh báo "chỉ đầu tư khi hiểu rõ" có sức nặng hơn hẳn một câu khẩu hiệu.
Chương Người buôn lạc đà ở Babylon kể về Dabasir, kẻ từng trốn nợ, bị bán làm nô lệ, rồi tự lập kế hoạch trả nợ khắc trên bảng đất sét: 70% thu nhập để sống, 20% trả chủ nợ, 10% giữ lại cho chính mình. Ông kiên trì cho tới khi hết nợ — không nhờ may mắn, không nhờ ai cứu.
Góc nhìn sau khi đọc — Đánh giá chi tiết
Tôi đọc cuốn này lần đầu năm hai đại học và thấy nó nhạt. Đọc lại sau khi đi làm hai năm, tôi thấy nó đúng đến mức khó chịu.
Điều khiến sách vẫn bán chạy gần một thế kỷ không nằm ở nội dung phức tạp, mà ở cách nó chọn kể chuyện. Clason không viết giáo trình. Ông dựng lại Babylon — thành phố có tường thành kiên cố, có kênh đào, có người thợ làm xe ngựa Bansir và nhạc công Kobbi — rồi để nhân vật tự vật lộn với tiền. Bạn đọc về Bansir ngồi bên bánh xe ngựa dang dở, than rằng mình làm việc chăm chỉ nhất phố mà vẫn không có gì, và bạn thấy chính mình trong đó.
Cái hay thứ hai là thứ tự ưu tiên. Gần như mọi nguyên tắc trong sách đều nói cùng một chuyện: giữ tiền trước, tiêu sau. Nghe hiển nhiên, nhưng cách vận hành quen thuộc của người trẻ đi ngược lại hoàn toàn — lương về, trả tiền trọ, trả thẻ tín dụng, mua trà sữa, cuối tháng còn bao nhiêu thì để dành. Sách đảo ngược thứ tự: 10% đi thẳng vào một khoản riêng ngay ngày nhận lương. Số tiền mặt không tăng ngay lập tức, nhưng thói quen thì bắt đầu đổi.
Tôi đặc biệt thích chương Người cho vay vàng ở Babylon. Ở đó, Mathon nói với Rodan rằng cho bạn bè vay tiền là cách nhanh nhất để mất cả tiền lẫn bạn, và khuyên chỉ cho vay khi có tài sản đảm bảo. Lời khuyên này hơi lạnh lùng, thậm chí khó nghe với người Việt — chúng ta vốn coi trọng nghĩa tình, chuyện anh em vay mượn nhau là bình thường. Nhưng đọc kỹ thì Clason không hề nói "đừng giúp ai". Ông nói: hãy giúp trong khả năng cho phép, và đừng biến khoản tiết kiệm duy nhất của mình thành canh bạc cảm xúc. Với người trẻ mới có khoản dư đầu tiên, đây là bài học phòng thân đáng giá.
Một chi tiết tôi đánh giá cao: sách dành hẳn chương Những bức tường thành Babylon để nói về bảo hiểm và sự chuẩn bị. Người xưa xây tường để phòng quân xâm lược; người nay mua bảo hiểm y tế, trích quỹ khẩn cấp để phòng biến cố. Cùng một logic. Nhiều sách tài chính cá nhân khác bỏ qua phần này vì nó không hào hứng bằng đầu tư sinh lời, nhưng Clason đặt nó ngang hàng với việc kiếm tiền.
Về giọng văn, bản dịch tiếng Việt dùng từ khá cổ như "vàng", "ví", "nô lệ", "bảng đất sét". Với tôi, nó cộng hưởng với bối cảnh Babylon, tạo cảm giác một người già đang kể chuyện cho con cháu. Nhưng nếu bạn thích sách tài chính dày đặc số liệu, văn phong này sẽ khiến bạn sốt ruột.
Ai nên đọc cuốn sách này?
Sinh viên năm ba, năm tư sắp ra trường. Bạn chưa có thu nhập, nhưng sắp có, và cách bạn xử lý đồng lương đầu tiên sẽ định hình thói quen tài chính trong mười năm tiếp theo. Đọc Người Giàu Có Nhất Thành Babylon trước khi nhận tháng lương đầu tiên tốt hơn nhiều so với đọc sau khi đã tiêu hết ba tháng lương.
Người mới đi làm một đến ba năm, đang ở giai đoạn lương tăng nhưng tiền vẫn không thấy đâu. Cuốn sách cho một khung sườn tối giản: 10% tiết kiệm, 70% chi tiêu, phần còn lại cho các mục tiêu khác. Không cần app, không cần bảng tính phức tạp.
Người đang mất kiểm soát chi tiêu. Nếu bạn từng mở sao kê thẻ tín dụng và không nhớ mình đã mua gì, chương Bảy cách chữa trị chiếc ví rỗng là liều thuốc.
Người cần một cuốn sách dễ đọc. Sách mỏng, chữ to, đọc một buổi tối là xong. Với người ngại sách tài chính, đây là điểm vào nhẹ nhàng hơn hẳn các sách về đầu tư chứng khoán.
Và cả những ai đang cho người khác vay tiền mà không dám đòi. Chương về Mathon sẽ cho bạn ngôn ngữ để nói chuyện thẳng thắn hơn.
Ai không nên đọc?
Người đã đầu tư nghiêm túc từ ba năm trở lên. Bạn đã biết nguyên tắc 50/30/20, đã có quỹ khẩn cấp, đã hiểu lãi suất kép. Cuốn này không mang lại gì mới. Cùng lắm đọc để ôn lại nền tảng.
Người đang tìm kỹ thuật đầu tư cụ thể. Sách không nói về ETF, không nói về cổ phiếu, không có một con số nào về tỷ suất sinh lời thực tế. Nếu bạn cần "mua gì, ở đâu, lúc nào", hãy tìm sách khác.
Người đang khủng hoảng tài chính cấp bách. Nếu bạn đang nợ nóng, bị đòi gấp, cần xử lý trong tuần này, lời khuyên "trích 10% để dành trước" nghe sẽ vô nghĩa. Vấn đề của bạn là dòng tiền trước mắt, không phải tư duy dài hạn.
Người khó chịu với văn phong ngụ ngôn. Nếu bạn muốn sách tài chính viết kiểu dữ liệu, nghiên cứu, biểu đồ, cuốn này sẽ khiến bạn bỏ dở giữa chừng.
Điểm hạn chế cần cân nhắc
Thứ nhất, bối cảnh Babylon cổ đại đôi khi tạo khoảng cách. Nhân vật nói bằng giọng của năm 1926, không phải năm nay. Những cụm như "thần may mắn", "nữ thần vận mệnh" có thể làm độc giả trẻ thấy lạc lõng. Tôi mất khoảng hai chương đầu để làm quen với nhịp kể này.
Thứ hai, sách hoàn toàn không đề cập đến các kênh đầu tư hiện đại. Không có lạm phát, không có lãi suất ngân hàng, không có thuế, không có bảo hiểm xã hội. Ở Việt Nam, lạm phát trung bình khoảng 3–4% mỗi năm. Nghĩa là số tiền bạn để trong heo đất sẽ mất giá dần. Nguyên tắc "giữ 10%" của Clason là điều kiện cần, nhưng bạn vẫn phải tự tìm nơi giữ tiền hợp lý.
Thứ ba, tỷ lệ 10% có thể không phù hợp với tất cả mọi người. Một bạn trẻ ở thành phố lớn trả 3 triệu tiền trọ trên thu nhập 10 triệu thì tỷ lệ 70/20/10 khó áp dụng nguyên bản. Clason viết cho một xã hội có chi phí sinh hoạt khác. Bạn cần điều chỉnh con số theo hoàn cảnh, nhưng giữ nguyên thứ tự ưu tiên: tiết kiệm trước, chi tiêu sau.
Thứ tư, sách dạy tư duy nhưng thiếu công cụ. Không có bảng theo dõi, không có bài tập, không có checklist cuối chương. Đọc xong bạn gật gù rồi dễ quên. Tôi phải tự viết ra bốn câu hỏi cho mỗi chương mới nhớ được nội dung.
Thứ năm, sách có thể bị hiểu sai thành "tiết kiệm là đủ". Thực tế Clason có nguyên tắc thứ bảy — tăng khả năng kiếm tiền — nhưng nó nằm ở cuối và ít được nhắc lại. Với thu nhập khởi điểm thấp, chỉ cắt giảm chi tiêu sẽ chạm trần rất nhanh. Tiết kiệm là sàn, không phải trần.
Nên mua nếu / Chưa nên mua nếu
Nên mua nếu:
- Bạn vừa nhận lương đầu tiên hoặc sắp nhận, và muốn một khung tư duy đơn giản để bắt đầu.
- Bạn cần cuốn sách mỏng, đọc nhanh, dễ nhớ, có thể đọc lại mỗi năm một lần.
- Bạn đang tự hỏi vì sao mình kiếm được tiền mà không giữ được.
- Bạn muốn tặng một món quà ý nghĩa cho em út vừa tốt nghiệp.
- Bạn cần nền tảng trước khi đọc các sách đầu tư chuyên sâu hơn.
Chưa nên mua nếu:
- Bạn đã có nền tảng tài chính vững và đang tìm kỹ thuật đầu tư cụ thể.
- Bạn muốn số liệu, nghiên cứu, mô hình tài chính.
- Bạn ghét văn phong ngụ ngôn và nhân vật hư cấu.
- Bạn đang cần xử lý một khoản nợ khẩn cấp trong vài ngày tới.
- Bạn đã đọc Cha Giàu Cha Nghèo và thấy không hợp với dạng sách truyền cảm hứng tài chính.
Nếu bạn muốn xem thông tin ấn bản, giá bìa, số trang trước khi quyết định, có thể xem trang sách Người Giàu Có Nhất Thành Babylon.